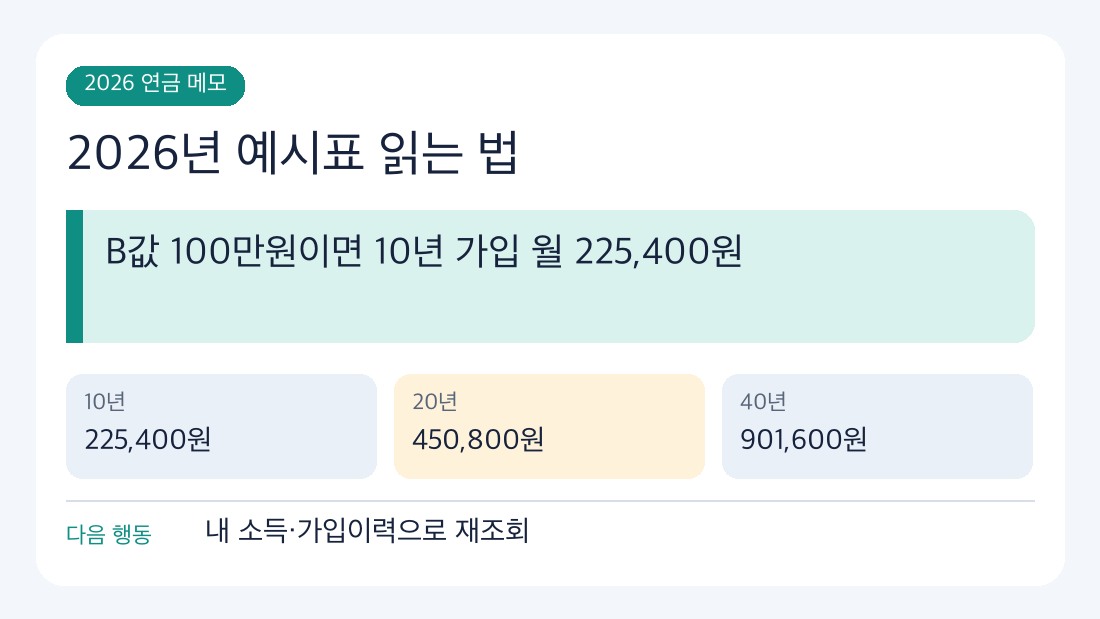
노령연금 금액은 가입기간과 가입 중 기준소득월액 이력, 수급 시점의 A값 등을 반영해 계산합니다. 2026년 예상연금월액표의 B값 100만원 예시는 10년 가입 월 225,400원이며, 실제액은 개인 기록으로 다시 조회해야 합니다.
간단 요약
- 2026년 A값 3,193,511원
- B값 100만원 가정 시 10년 월 225,400원 예시
- 20년 450,800원·30년 676,200원·40년 901,600원
- 개인별 예상액은 공단 가입기록으로 확인
1. 예상표 금액은 어떤 가정으로 계산하나요?
아래는 2026년 국민연금공단 예상연금월액표에서 가입기간 중 기준소득월액 평균(B값)을 100만원으로 둔 예시입니다. 표의 A값은 3,193,511원이며, 가입기간과 소득 수준이 다르면 같은 연령이라도 결과가 달라집니다.
예상표는 계산을 이해하기 위한 출발점이지 개인 지급액을 보장하는 약속이 아닙니다. 특히 2026년 이후 적용되는 계산식과 과거 가입월 재평가, 부양가족연금 가산 여부가 실제 결과에 영향을 줄 수 있어요.
핵심 수치와 일반 안내를 본인 기록에 대조한 뒤, 적용되지 않는 예외가 있는지 다음 단계에서 확인하세요.
이 안내는 다음 판단을 위한 출발점입니다. 최종 대상 여부와 개인별 산정액은 공식 기관의 확인 결과로 판단해야 합니다.
2. 10년 예시를 연간 기준으로 계산하면 얼마인가요?
월 225,400원이라는 표의 가정을 그대로 적용하면 225,400원 × 12개월 = 연 2,704,800원입니다. 세전 단순 환산이며 개인의 실제 지급액·세후 금액을 뜻하지 않습니다. 예시 계산식을 보려면 월액에 지급 개월 수를 곱하되, 본인 결과는 공단 조회 화면을 기준으로 삼으세요.
20년 예시는 월 450,800원으로 10년 표의 두 배처럼 보이지만, 모든 가입자의 금액이 가입연수에 정비례하는 것은 아닙니다. 각 기간의 기준소득월액과 가입 시점이 달라지면 증가 폭도 달라질 수 있습니다.
3. 표의 숫자와 내 예상액이 다를 때는 무엇을 확인하나요?
먼저 기준소득월액 평균, 납부예외·미납 월수, 인정된 가입기간, 예상 수급개시연령을 확인합니다. 뒤이어 공단 화면의 조회 기준일과 가입 이력을 비교해 보세요. 같은 ‘10년 가입’이라도 소득 이력이나 크레딧 반영이 다르면 결과가 달라질 수 있습니다.
국민연금공단은 예상연금월액표와 간단계산을 제공합니다. 보험료를 입력하는 간단계산은 지금부터 일정기간 납부한다고 가정할 수 있으므로 과거 가입내역 기반 조회와 혼동하지 않는 게 중요합니다.
가족과 함께 가입기록이나 일정표를 확인할 때는 조회일과 적용 기준을 같이 적어두면 이전 결과와 비교하기 쉽습니다.
퇴직 후 국민연금 임의계속가입 보험료 2026에서 다음 선택 확인하기
4. 가입기간을 늘리면 언제나 금액이 유리해지나요?
가입기간이 늘면 연금액 산정에 반영되는 기간이 늘 수 있지만, 추가 납부 비용과 실제 수령 시점을 함께 비교해야 합니다. 추납이나 임의계속가입을 고려한다면 ‘얼마를 더 내는지’와 ‘공단 예상액이 얼마나 바뀌는지’를 같은 화면 기준으로 기록하세요.
개인적으로는 여러 가정의 결과를 한 번에 저장하기보다 기준 시나리오와 추가 납부 시나리오를 나란히 비교하는 편이 판단에 도움이 됩니다. 예상액은 승인·확정 통지가 아니라 참고치입니다.
노령연금 금액을 비교할 때는 서로 다른 조건의 숫자를 한 표에 섞지 않는 것이 중요합니다. 기준소득월액 평균, 가입기간, 예상 수급연령을 한 줄씩 기록하고, 변경한 조건은 하나씩만 바꿔 보세요. 예를 들어 가입기간만 늘린 결과와 소득 가정까지 함께 바꾼 결과를 구분하면 어떤 요인이 월액 차이를 만들었는지 읽기 쉽습니다. 화면의 조회일과 가정값도 같이 저장해야 다음 상담에서 같은 조건을 다시 확인할 수 있습니다.
예상액을 기록할 때는 조회일과 표시된 가입기간도 함께 남기세요. 다음에 다시 조회했을 때 금액이 달라져도 가입 이력 갱신인지 가정 변경인지 구별할 수 있습니다.
5. 본인 금액은 어디서 마지막 확인하나요?
국민연금공단의 가입내역 기반 예상액 조회를 이용하고, 11년처럼 표에 없는 기간은 고객센터 1355에 문의할 수 있습니다. 계산 결과가 계획과 크게 다르면 가입기간 누락부터 확인한 뒤 수급 시점·추납 여부를 다시 검토하세요.
기초연금 금액은 이 월액표로 계산되지 않습니다. 만 65세 이후 소득인정액·국민연금 연계 산식 등을 별도로 심사하므로 두 수치를 합쳐 확정 수입으로 보지 말아야 합니다.
🌐 공식 사이트 바로가기
✅ 결론
표의 월액은 가정이 붙은 예시입니다. 2026년 값으로 계산 구조를 이해한 뒤, 본인의 가입내역에 맞춘 공단 예상액과 추가 납부 시나리오를 비교해 결정하세요.
FAQ — 자주 묻는 질문
Q1. 표의 225,400원을 누구나 받나요?
아니요. 2026년 표의 B값 100만원 가정에 따른 예시입니다. 본인의 가입내역·소득·수급개시 조건으로 예상액을 조회해야 합니다.
Q2. 가입기간 10년이면 지급률은 얼마인가요?
공단 안내상 가입기간 10년의 지급률은 기본연금액의 50%입니다. 최종 월 지급액은 산정식과 개인의 이력에 따라 달라집니다.
Q3. 국민연금 예상액 조회는 어디서 하나요?
국민연금공단 홈페이지의 예상연금 조회·간단계산 메뉴에서 확인할 수 있습니다. 간단계산의 가정과 실제 가입내역 조회를 구분하세요.
※ 작성 기준일 2026년 10월 7일. 공식 안내에 따라 정리했으며 제도·금액은 변경될 수 있습니다. 실제 수급자격과 지급액은 가입이력, 출생연도, 소득·재산 및 가구조건에 따라 달라질 수 있으므로 신청 전 국민연금공단 또는 보건복지부 공식 안내를 확인하세요.